
Was ist ein Unfallgutachten?
Der Unterschied zum Kostenvoranschlag einer Werkstatt: Der Kostenvoranschlag beantwortet nur die Frage „Was kostet die Reparatur?“. Das Gutachten beantwortet zusätzlich „Was ist mein Fahrzeug nach dem Unfall noch wert, wie lange fällt es aus und was steht mir insgesamt zu?“ – und es hält gegenüber Versicherung, Anwalt und Gericht stand, weil es beweissicher dokumentiert ist.
Die sechs Bausteine eines FELZ-Unfallgutachtens
Schadenumfang
Alle unfallbedingten Schäden, systematisch aufgenommen und mit Fotos belegt – auch verdeckte Schäden hinter Stoßfängern, an Trägern oder Sensoren, die auf den ersten Blick nicht auffallen.
Reparaturkosten
Kalkulation nach Herstellervorgaben mit Arbeitswerten, Ersatzteilpreisen und Lackierung – nachvollziehbar Position für Position.
Wertminderung
Der merkantile Minderwert: Was Ihr Fahrzeug nach fachgerechter Reparatur weniger wert ist, weil es ein Unfallfahrzeug bleibt.
Wiederbeschaffungs- und Restwert
Was ein vergleichbares Fahrzeug am Markt kostet und was Ihres im beschädigten Zustand noch wert ist – entscheidend bei einem wirtschaftlichen Totalschaden.
Reparaturdauer und Ausfallzeit
Die voraussichtliche Dauer der Reparatur – die Grundlage, um Nutzungsausfall oder einen Mietwagen zu begründen.
Fotodokumentation
Beweissichere Aufnahmen von Schadenbild, Fahrzeugzustand, Kilometerstand und Vorschäden – lückenlos und nachvollziehbar geordnet.
Wann brauchen Sie ein Unfallgutachten?
- Unverschuldeter Unfall – Sie wollen den vollen Schaden von der gegnerischen Haftpflichtversicherung ersetzt bekommen, nicht nur die reinen Reparaturkosten.
- Sichtbarer Schaden über der Bagatellgrenze – verformte Karosserieteile, beschädigte Leuchten, Sensoren oder Anbauteile.
- Unklare oder strittige Schuldfrage – die Dokumentation von Schadenbild und Anstoßrichtung hilft, den Hergang zu belegen.
- Verdacht auf verdeckte Schäden – etwa nach einem Auffahrunfall, bei dem Träger, Sensorik oder Fahrwerk betroffen sein können.
- Möglicher Totalschaden – nur das Gutachten ermittelt Wiederbeschaffungs- und Restwert und damit, was die Versicherung zahlen muss.
- Geplante fiktive Abrechnung – wenn Sie sich den Schaden auszahlen lassen möchten, statt zu reparieren, braucht die Versicherung eine belastbare Kalkulation.
Kleiner Schaden? Unterhalb der Bagatellgrenze reicht häufig ein Kurzgutachten oder eine kompakte Schadenkalkulation. Ob ein Schaden wirklich klein ist, sieht man ihm von außen aber oft nicht an – zwei bis drei Fotos per WhatsApp genügen uns meist für eine ehrliche Einschätzung.

Wie läuft ein Unfallgutachten ab?
Telefon oder WhatsApp, Mo–Sa 8–19 Uhr. Zwei, drei Fotos vom Schaden genügen, damit wir sagen können, ob ein Vollgutachten oder ein Kurzgutachten der richtige Weg ist.
Unfallstelle, Zuhause, Werkstatt oder Abstellplatz – in Frankfurt und im Rhein-Main-Gebiet. In dringenden Fällen noch am selben Tag, in der Regel innerhalb von 24 Stunden.
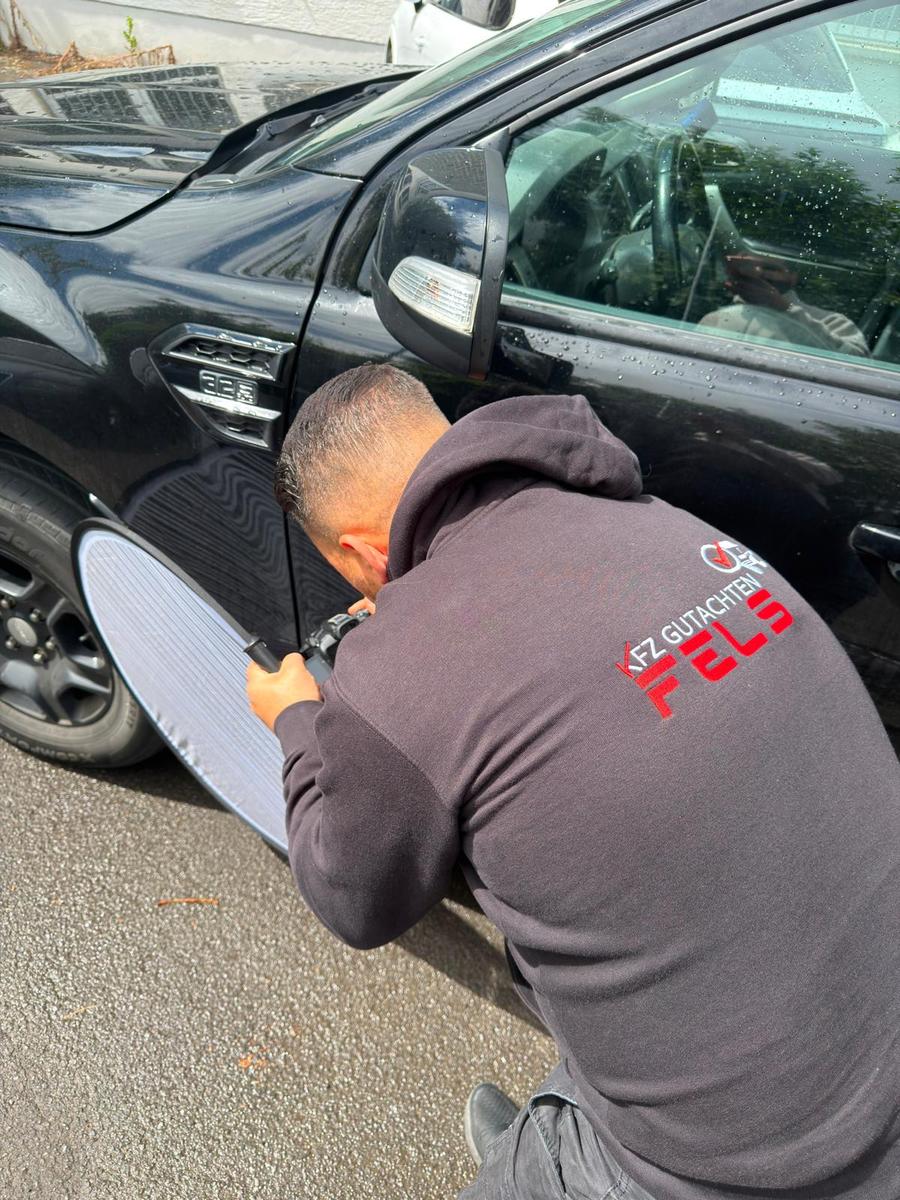
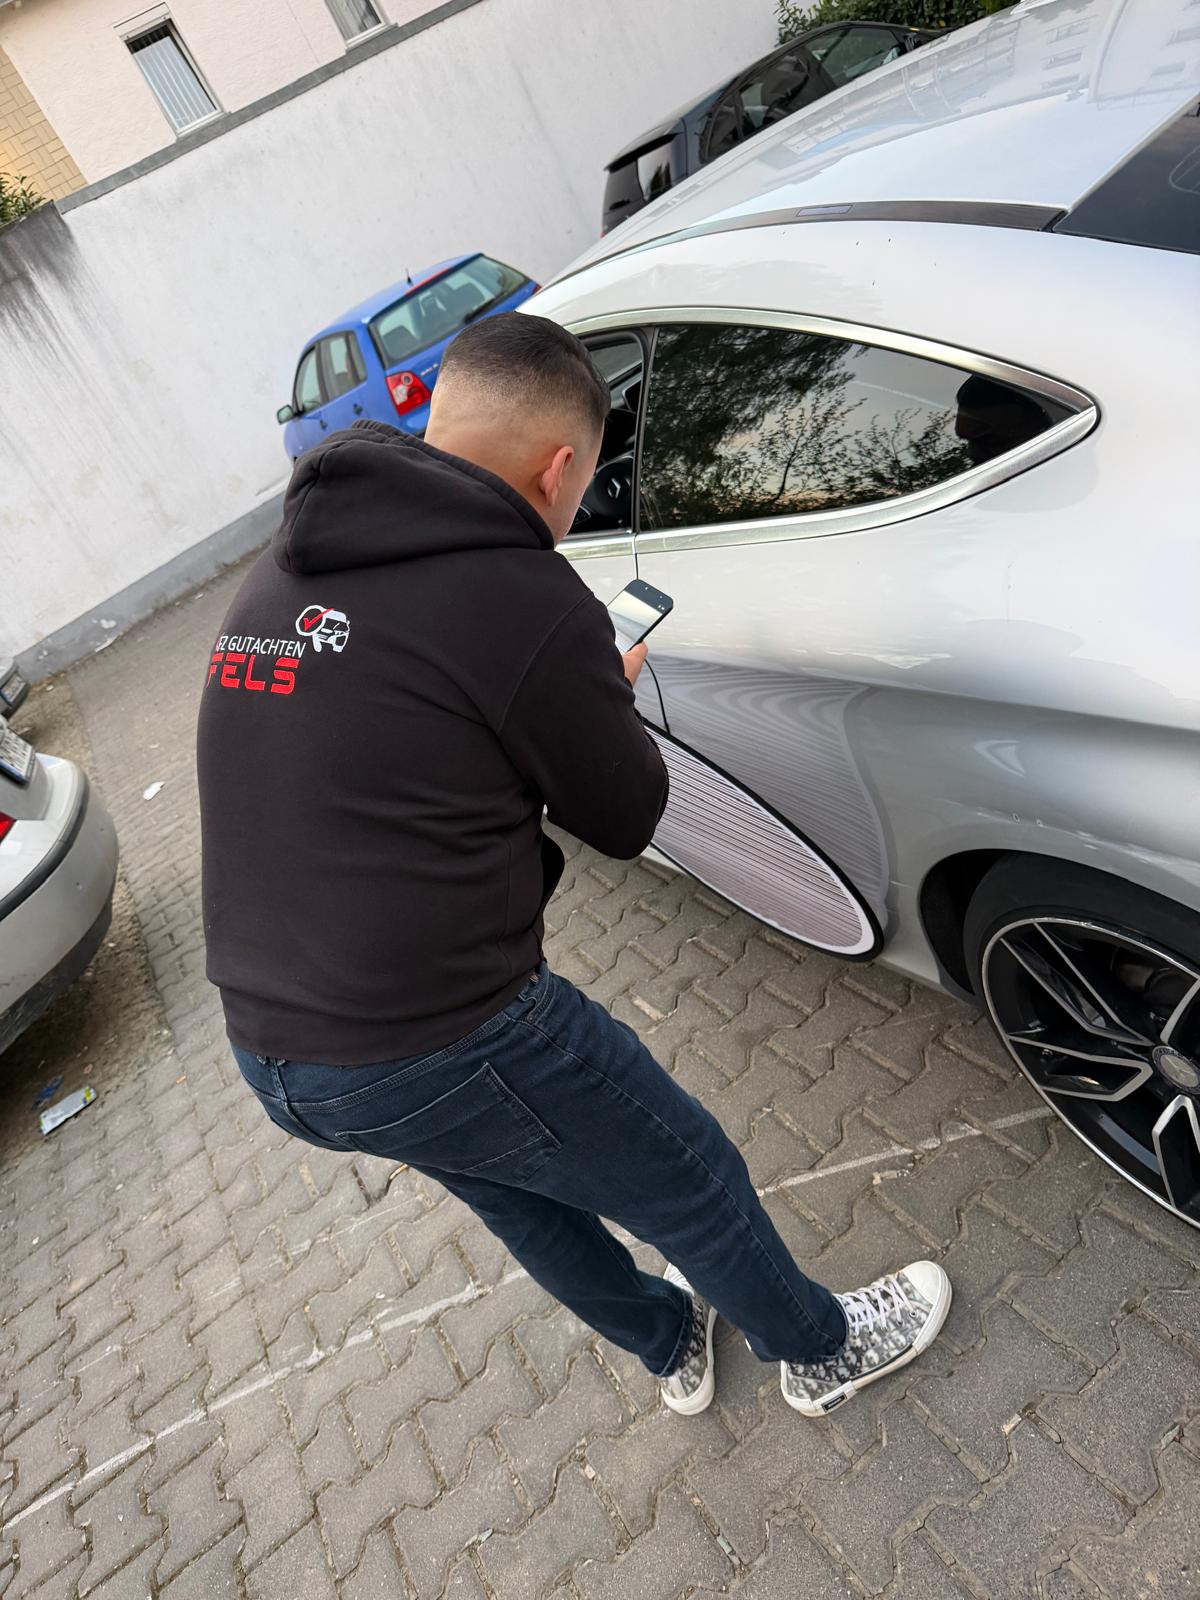
Schadenaufnahme, Fotodokumentation, Prüfung auf verdeckte Schäden und Vorschäden, Aufnahme von Fahrzeugdaten, Ausstattung und Zustand – meist in 30 bis 60 Minuten.
Digital, auf Wunsch als Ausdruck – mit allen Positionen für die Regulierung. Wir senden es direkt an Versicherung, Anwalt oder Werkstatt und beantworten Rückfragen fachlich.
Wer zahlt das Unfallgutachten?
| Situation | Wer trägt üblicherweise die Kosten |
|---|---|
| Unverschuldeter Unfall | Die gegnerische HaftpflichtversicherungSie beauftragen den Gutachter, die Gegenseite trägt in der Regel das Honorar. |
| Teilschuld | Aufteilung nach HaftungsquoteBei 50 : 50 wird üblicherweise die Hälfte des Honorars erstattet. |
| Selbst verursacht, Kaskoschaden | Ihre KaskoversicherungHier beauftragt meist die Versicherung selbst einen Gutachter. |
| Kleiner Schaden unter der Bagatellgrenze | Häufig nicht erstattungsfähigDann ist ein Kurzgutachten oder Kostenvoranschlag der übliche Weg. |
Das Honorar richtet sich üblicherweise nach der ermittelten Schadenhöhe, nicht nach Stundensätzen. Was das in Ihrem Fall bedeutet, sagen wir Ihnen vorab am Telefon – ausführlich erklärt auf unserer Seite zu den Kosten und der Kostenübernahme.
Bei unverschuldetem Unfall trägt die gegnerische Haftpflichtversicherung in der Regel die Gutachterkosten. Was in Ihrem Fall gilt, hängt von der Schuldfrage und den Umständen ab – rufen Sie an, dann ordnen wir das gemeinsam ein. Diese Seite gibt allgemeine Informationen und ersetzt keine Rechtsberatung.
Unsicher, wer in Ihrem Fall zahlt? Ein Anruf klärt es – kostenlos und unverbindlich, bevor irgendwelche Kosten entstehen.

Welche Rechte haben Sie als Geschädigter?
Wertminderung, Wiederbeschaffungswert, Nutzungsausfall – was bedeutet das?
Die wichtigsten Begriffe aus dem Unfallgutachten kurz erklärt – so verstehen Sie jede Position, die die Versicherung regulieren muss.
- Merkantile Wertminderung
- Der Wertverlust, den ein Fahrzeug allein dadurch erleidet, dass es ein Unfallfahrzeug ist – auch nach einwandfreier Reparatur. Sie hängt von Alter, Laufleistung, Schadenumfang und Fahrzeugtyp ab und wird nach anerkannten Berechnungsmodellen ermittelt.
- Wiederbeschaffungswert (WBW)
- Der Preis, den Sie am regionalen Markt für ein vergleichbares Fahrzeug in gleichem Zustand, Alter und Ausstattung bezahlen müssten – inklusive Händleraufschlag.
- Restwert
- Der Betrag, den Ihr Fahrzeug im beschädigten, unreparierten Zustand noch erzielt. Er wird über seriöse Angebote am regionalen Markt ermittelt.
- Wiederbeschaffungsaufwand
- Wiederbeschaffungswert minus Restwert – der Betrag, den die Versicherung bei einem Totalschaden ersetzt, wenn Sie nicht reparieren.
- Nutzungsausfallentschädigung
- Eine Tagespauschale, gestaffelt nach Fahrzeugklasse, für jeden Tag, an dem Sie das Fahrzeug unfallbedingt nicht nutzen können und keinen Mietwagen nehmen.
- Reparaturdauer
- Die im Gutachten ausgewiesene Zeit, die eine Fachwerkstatt für die Instandsetzung benötigt – Grundlage für Nutzungsausfall oder Mietwagen.
- Fiktive Abrechnung
- Abrechnung auf Basis der kalkulierten Reparaturkosten ohne Nachweis einer Reparatur. Ausgezahlt wird der Nettobetrag.
- 130-%-Regel
- Übersteigen die Reparaturkosten den Wiederbeschaffungswert um bis zu 30 Prozent, darf trotzdem repariert werden – wenn fachgerecht nach Gutachten instand gesetzt und das Fahrzeug anschließend mindestens sechs Monate weitergenutzt wird. Ausführlich im Beitrag 130-%-Regel erklärt.
Was passiert bei einem Totalschaden?
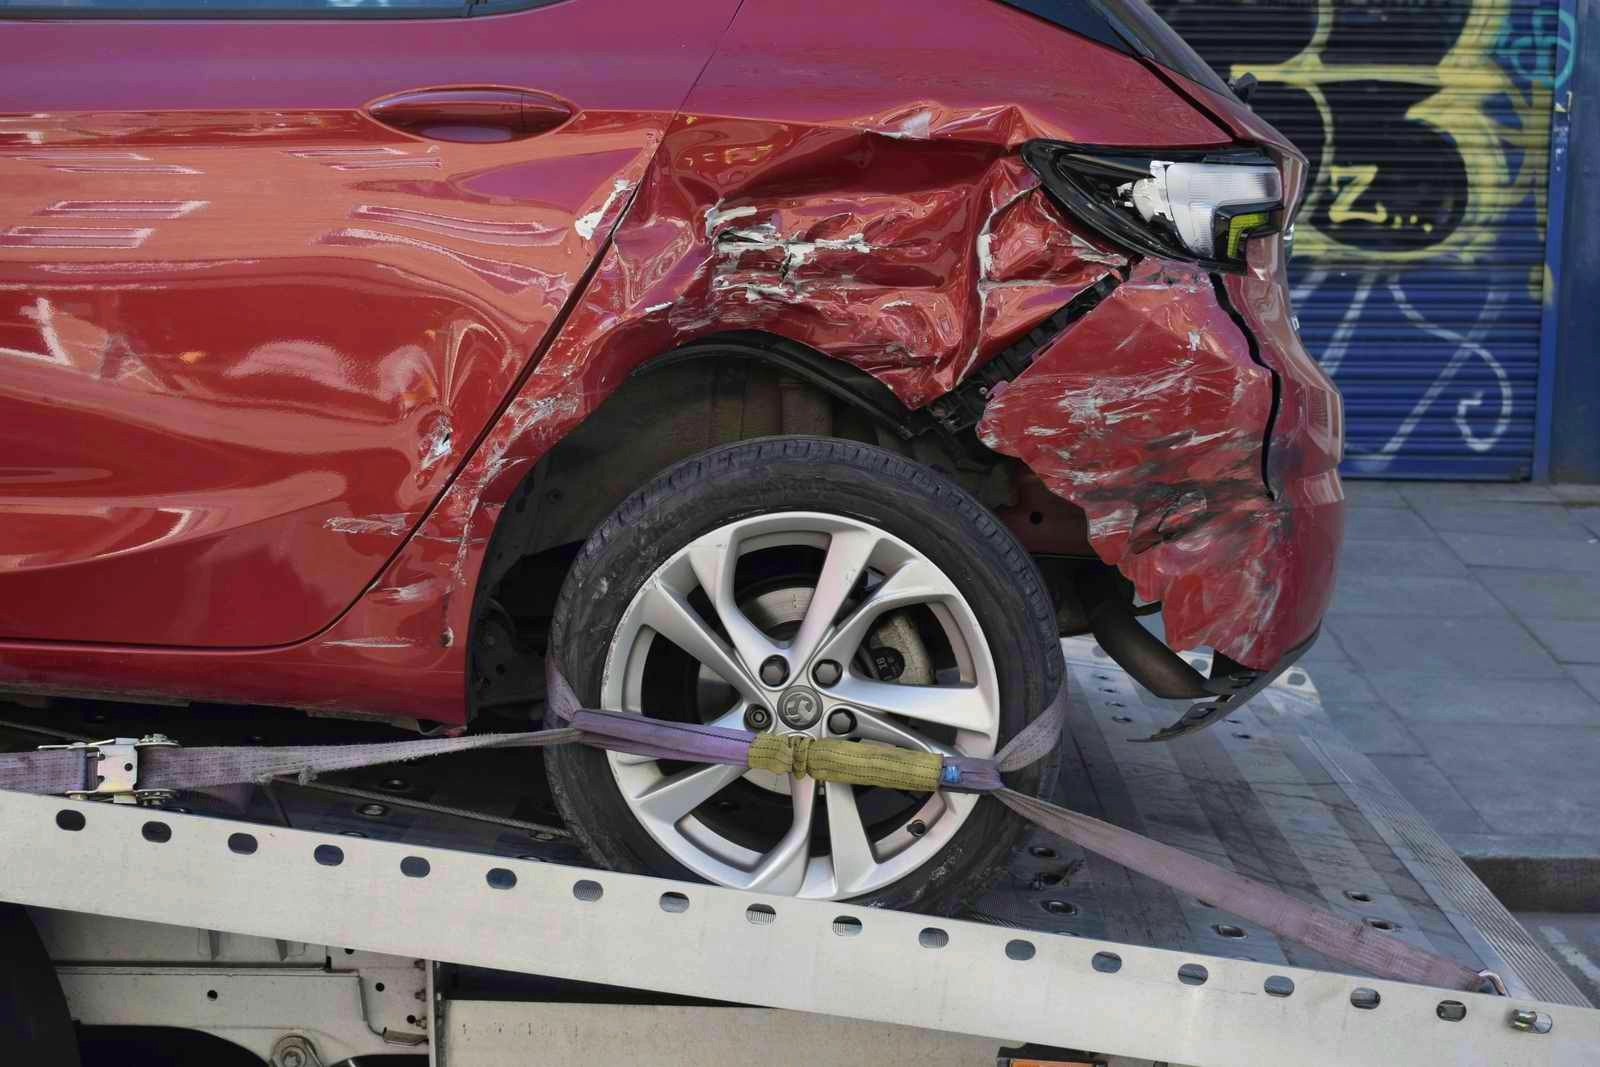
Ob ein Totalschaden vorliegt, entscheidet nicht die Versicherung, sondern das Verhältnis der Zahlen im Gutachten. Deshalb ist es so wichtig, dass Wiederbeschaffungswert und Restwert sauber am regionalen Markt ermittelt werden – ein zu niedrig angesetzter Wiederbeschaffungswert oder ein überhöhter Restwert kostet Sie bares Geld.
Ihre drei Möglichkeiten beim Totalschaden
- Ersatzbeschaffung: Sie verkaufen das beschädigte Fahrzeug zum Restwert und erhalten von der Versicherung die Differenz zum Wiederbeschaffungswert. Dazu kommen Nutzungsausfall für die Wiederbeschaffungsdauer sowie Ab- und Anmeldekosten.
- Reparatur innerhalb der 130-%-Grenze: Liegen die Reparaturkosten höchstens 30 Prozent über dem Wiederbeschaffungswert, können Sie fachgerecht nach Gutachten reparieren lassen und das Fahrzeug mindestens sechs Monate weiternutzen – dann ersetzt die Versicherung die vollen Reparaturkosten.
- Fiktive Abrechnung bis zum Wiederbeschaffungsaufwand: Sie behalten das Fahrzeug, lassen sich den Wiederbeschaffungsaufwand auszahlen und entscheiden selbst, ob und wie Sie instand setzen.
Bei einem Totalschaden lohnt sich fast immer anwaltliche Unterstützung – die Kosten trägt bei unverschuldetem Unfall in der Regel die gegnerische Versicherung. Wir stellen auf Wunsch den Kontakt zu unserer Partnerkanzlei her.
Was sollten Sie an der Unfallstelle tun?
Je besser die Situation dokumentiert ist, desto einfacher wird die Regulierung später.
- Unfallstelle sichern – Warnblinker, Warnweste, Warndreieck. Bei Verletzten zuerst 112.
- Polizei rufen, wenn Personen verletzt sind, die Schuldfrage unklar ist oder ein Beteiligter nicht kooperiert.
- Fotos machen: Gesamtsituation, Endstellung der Fahrzeuge, Schäden aus mehreren Winkeln, Kennzeichen beider Fahrzeuge.
- Daten austauschen: Name, Anschrift, Kennzeichen, Versicherung und Versicherungsnummer des Unfallgegners.
- Kein Schuldanerkenntnis unterschreiben – die Bewertung der Schuldfrage ist Sache der Versicherungen.
- Gutachter einschalten, bevor repariert wird – nach der Reparatur lässt sich der Schaden nicht mehr belegen.
Alle sechs Schritte ausführlich, inklusive dem, was danach kommt, finden Sie in unserer Unfall-Checkliste. Ist das Fahrzeug schon in der Werkstatt oder soll ein Schaden für ein Verfahren festgehalten werden, ist die Beweissicherung der richtige Weg.

Welche Unterlagen brauchen wir für das Gutachten?
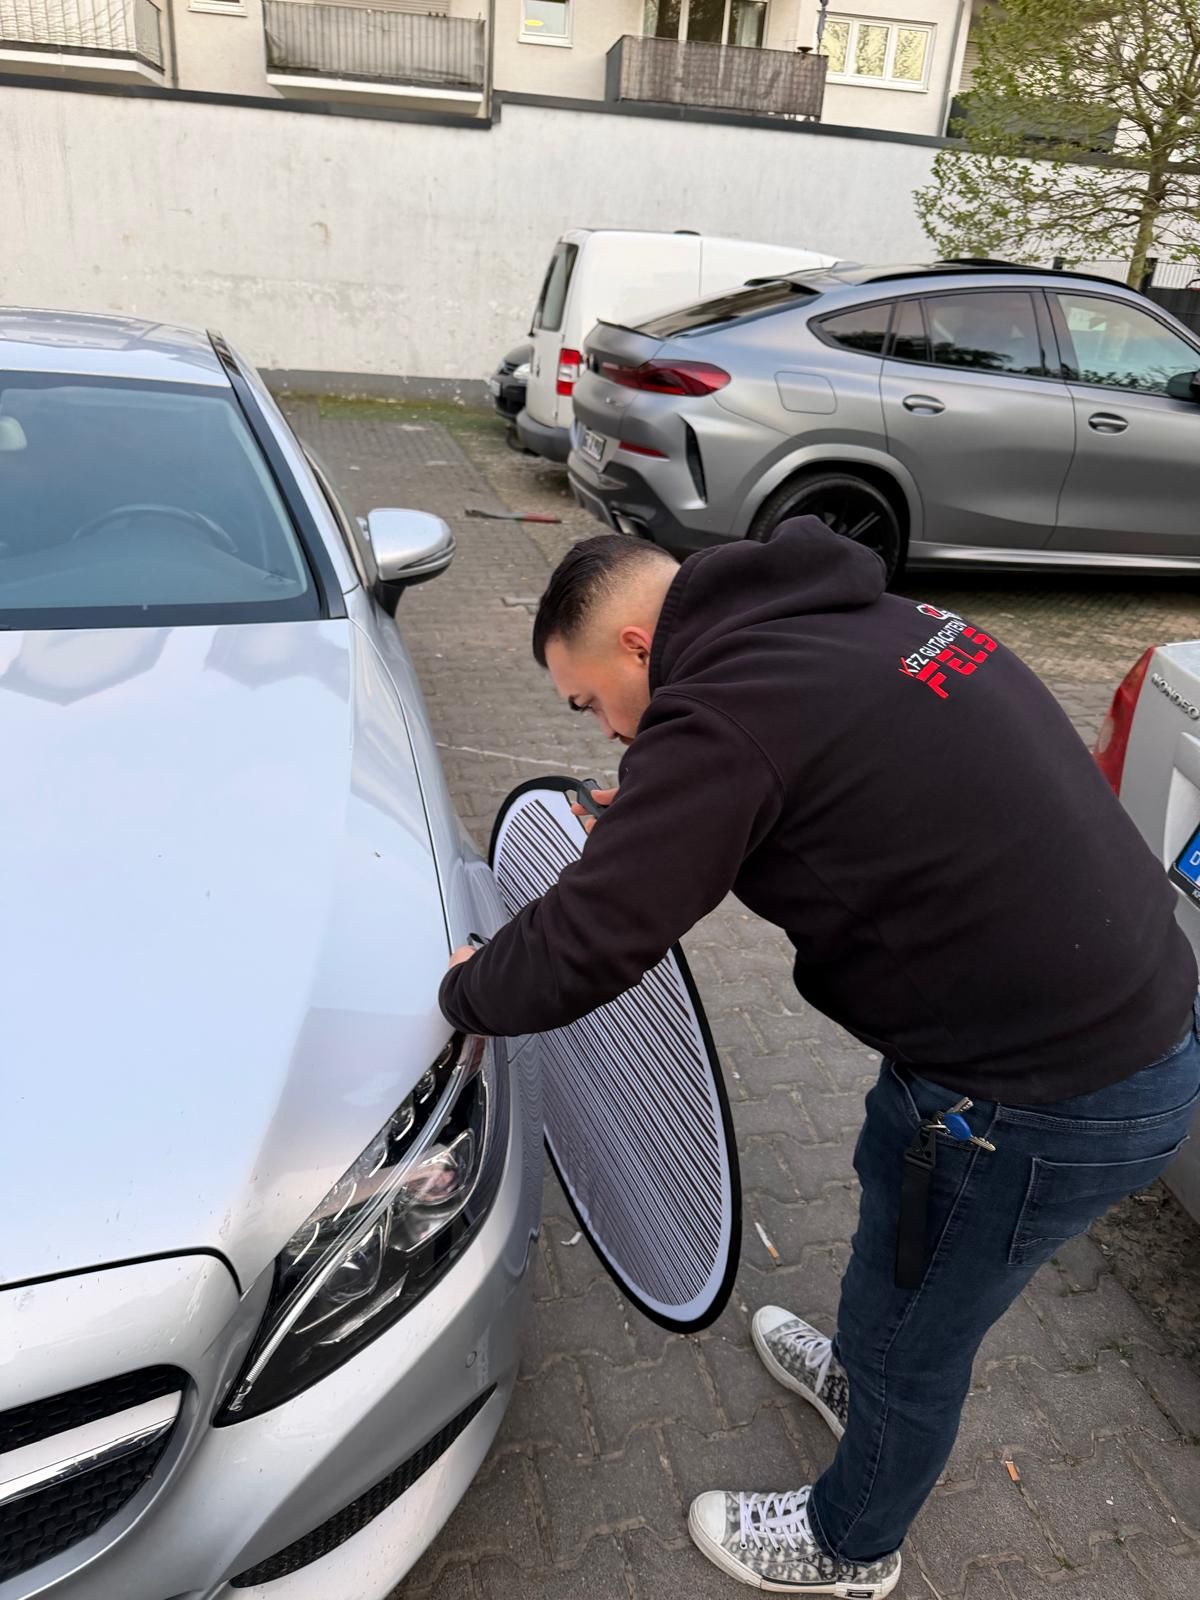
- Zulassungsbescheinigung Teil I (Fahrzeugschein) – für Fahrzeugdaten, Erstzulassung und Halter.
- Daten des Unfallgegners – Kennzeichen, Versicherung, Versicherungsnummer, wenn vorhanden auch die Schadennummer.
- Polizeiliche Unfallaufnahme – Tagebuchnummer oder Unfallbericht, falls die Polizei vor Ort war.
- Eigene Fotos vom Unfallort – hilfreich für die Beschreibung des Hergangs, nicht zwingend.
- Nachweise zu Vorschäden und Reparaturen – Rechnungen früherer Instandsetzungen, damit Vorschäden sauber abgegrenzt werden.
- Scheckheft und Sonderausstattung – wirken sich auf den Wiederbeschaffungswert aus und sollten belegt sein.
Unfallgutachten in Frankfurt: in der Regel innerhalb von 24 Stunden vor Ort
Unser Sachverständigenbüro sitzt im Sandweg im Frankfurter Ostend. Von dort sind wir in allen Stadtteilen schnell am Fahrzeug – ob Bornheim, Sachsenhausen, Bockenheim, Höchst oder Nieder-Eschbach – und ebenso im Umland von Offenbach über Bad Homburg bis Hanau. Die Begutachtung findet dort statt, wo das Fahrzeug steht: an der Unfallstelle, bei Ihnen zu Hause, in Ihrer Werkstatt oder auf dem Abschlepphof.
Wer auf der A5, der A661 oder der A3 rund um das Frankfurter Kreuz in einen Unfall gerät, hat meist wenig Zeit und viele Fragen. Deshalb sind wir montags bis samstags von 8 bis 19 Uhr erreichbar und sagen Ihnen am Telefon in wenigen Minuten, welches Gutachten Sie brauchen und wie es weitergeht. Mehr über unsere Arbeitsweise und die eingesetzten Methoden lesen Sie auf der Seite Technik & Methoden, einen Überblick über alle Gutachten-Arten beim Kfz-Gutachter Frankfurt.
Fragen zum Unfallgutachten
Schnelle Antworten auf das, was uns am Telefon am häufigsten gefragt wird.
069 67833545Wer zahlt das Unfallgutachten?
Bei einem unverschuldeten Unfall trägt in der Regel die gegnerische Haftpflichtversicherung die Kosten des Gutachtens. Bei Teilschuld werden die Kosten üblicherweise entsprechend der Haftungsquote aufgeteilt. Haben Sie den Unfall selbst verursacht, klärt sich die Kostenfrage über Ihre Kaskoversicherung – dort beauftragt meist die Versicherung selbst einen Gutachter.
Was kostet ein Unfallgutachten?
Das Honorar richtet sich üblicherweise nach der ermittelten Schadenhöhe, nicht nach einem festen Stundensatz. Was Ihr Fall konkret kostet, sagen wir Ihnen vorab am Telefon. Bei unverschuldetem Unfall wird das Honorar in der Regel von der gegnerischen Haftpflichtversicherung übernommen.
Ab welcher Schadenshöhe lohnt sich ein Gutachten?
Oberhalb der sogenannten Bagatellgrenze, die in der Praxis meist bei etwa 750 bis 1.000 Euro liegt, ist ein vollständiges Gutachten der übliche Weg. Darunter reicht häufig ein Kurzgutachten oder ein Kostenvoranschlag. Ob Ihr Schaden darüber liegt, lässt sich oft schon anhand von Fotos einschätzen.
Darf mir die Versicherung einen Gutachter vorschreiben?
Als Geschädigter eines unverschuldeten Unfalls dürfen Sie den Sachverständigen grundsätzlich selbst wählen. Ein von der gegnerischen Versicherung geschickter Gutachter arbeitet im Auftrag der Versicherung. Sie sind nicht verpflichtet, dieses Angebot anzunehmen.
Wie lange dauert es bis zum fertigen Gutachten?
Die Besichtigung dauert je nach Schaden meist 30 bis 60 Minuten. Das fertige Gutachten erhalten Sie in der Regel innerhalb von 72 Stunden digital, auf Wunsch zusätzlich als Ausdruck.
Gutachten oder Kostenvoranschlag der Werkstatt?
Ein Kostenvoranschlag beziffert nur die Reparaturkosten. Ein Gutachten dokumentiert zusätzlich Wertminderung, Wiederbeschaffungs- und Restwert, Reparaturdauer und Nutzungsausfall – also alles, was Ihnen bei einem unverschuldeten Unfall zusteht. Für die Regulierung mit der Versicherung ist deshalb oberhalb der Bagatellgrenze das Gutachten der richtige Weg.
Muss ich das Fahrzeug nach dem Gutachten reparieren lassen?
Nein. Sie können den Schaden auch fiktiv abrechnen, also die kalkulierten Reparaturkosten netto auszahlen lassen, und selbst entscheiden, ob und wo Sie reparieren. Die Mehrwertsteuer wird nur ersetzt, wenn sie tatsächlich anfällt.
Was ist eine merkantile Wertminderung?
Der Wertverlust, den Ihr Fahrzeug allein dadurch erleidet, dass es ein Unfallfahrzeug ist – auch nach einwandfreier Reparatur. Sie wird im Gutachten nach anerkannten Berechnungsmodellen ermittelt und gehört bei unverschuldetem Unfall zum ersatzfähigen Schaden.
Steht mir ein Mietwagen oder Nutzungsausfall zu?
Ja, für die Zeit, in der Ihr Fahrzeug unfallbedingt nicht nutzbar ist. Entweder nehmen Sie einen Mietwagen oder Sie lassen sich eine nach Fahrzeugklasse gestaffelte Nutzungsausfallentschädigung pro Tag auszahlen. Die Dauer ergibt sich aus der im Gutachten ausgewiesenen Reparatur- oder Wiederbeschaffungsdauer.
Was bedeutet die 130-%-Regel?
Übersteigen die Reparaturkosten den Wiederbeschaffungswert um bis zu 30 Prozent, dürfen Sie das Fahrzeug trotzdem reparieren lassen – vorausgesetzt, es wird fachgerecht nach Gutachten instand gesetzt und anschließend mindestens sechs Monate weitergenutzt. Dann ersetzt die Versicherung die vollen Reparaturkosten. Rechenbeispiel und Bedingungen: 130-%-Regel.
Kann ich das Gutachten auch nach der Reparatur beauftragen?
Nur eingeschränkt. Ist der Schaden bereits behoben, lässt sich sein Umfang nicht mehr beweissicher feststellen. Lassen Sie deshalb das Gutachten vor der Reparatur erstellen – bei bereits reparierten Fahrzeugen ist allenfalls eine Bewertung anhand von Fotos und Rechnungen möglich.
Kommen Sie auch zur Werkstatt oder zum Abschlepphof?
Ja. Wir begutachten das Fahrzeug dort, wo es steht – an der Unfallstelle, bei Ihnen zu Hause, in Ihrer Werkstatt oder auf dem Abschlepphof, in Frankfurt und im gesamten Rhein-Main-Gebiet. In der Regel sind wir innerhalb von 24 Stunden vor Ort.